
Keuangan merupakan aspek yang sangat penting di dalam kehidupan yang harus diperhatikan dengan seksama apalagi kalau sudah berumah tangga. Kalau masih sendiri tidak terlalu sulit untuk mengatur keuangan karena kebutuhannya belum terlalu banyak.
Akan tetapi kalau sudah berkeluarga akan lebih sulit karena kebutuhan menjadi lebih banyak sehingga perlu mengatur keuangan dengan baik. Kalau sampai keuangan tidak diatur dengan baik maka akan bisa menimbulkan berbagai masalah yang dapat menghancurkan keharmonisan di dalam rumah tangga.
Cara Mengatur Keuangan Rumah Tangga Yang Benar
Pasangan yang sudah lama menikah mungkin sudah mengetahui cara terbaik untuk mengatur keuangan tapi berbeda dengan pasangan baru yang pengetahuan tentang keuangan masih sangat minim. Untuk pasangan muda sangat disarankan agar lebih berhati-hati saat mengatur keuangan supaya pernikahan bisa bertahan lama dan bisa hidup dengan tenang dan nyaman bersama pasangan.
Agar tidak timbul masalah besar karena keuangan bermasalah sebaiknya atur keuangan dengan mempraktekkan beberapa cara berikut ini.
Menghitung Seluruh Pendapatan
Hal pertama yang perlu dilakukan kalau ingin keuangannya rapi adalah menghitung seluruh penghasilan yang didapatkan dalam periode tertentu. Penghasilan di sini bukan sebatas gaji bulanan yang didapatkan tapi termasuk sumber pendapatan lain, contohnya investasi atau bisnis.
Kalau ternyata hanya memiliki satu profesi saja yaitu sebagai pekerja kantor atau pegawai negeri sipil maka perlu menulis rincian penghasilan per bulan. Contohnya adalah menulis besaran gaji pokok per bulan, insentif yang didapatkan, uang lembur, uang tunjangan dan lain sebagainya.
Dengan melakukan perhitungan ini maka lebih mudah saat mengalokasikan penghasilan yang diperoleh. Jika ternyata yang bekerja bukan hanya satu orang maka perlu juga mencatat penghasilan pasangan agar mengetahui secara pasti jumlah pendapatan per bulan yang bisa didapatkan.
Membuatnya Catatan Pengeluaran
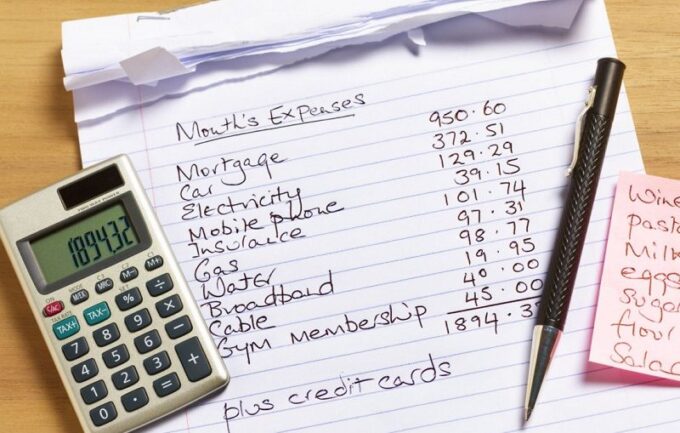
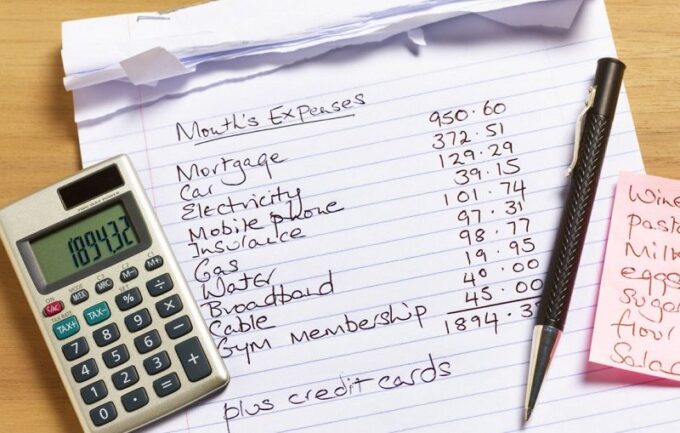
Setelah selesai mencatat penghasilan selanjutnya tinggal membuat catatan yang berisikan daftar pengeluaran sehari-hari. Catatan ini merupakan sebuah catatan yang sangat penting karena bisa membuat pasangan tidak saling curiga.
Kalau tidak ada catatan ini biasanya pasangan menganggap pasangannya menggunakan uang untuk hal-hal yang tidak penting. Kondisi seperti inilah yang akan menjadi awal terjadinya pertengkaran dalam rumah tangga yang sangat sering terjadi di Indonesia.
Agar tidak terjadi hal seperti itu maka pengeluaran sehari-hari, mingguan dan bulanan harus dicatat dengan rapi. Contohnya mencatat pengeluaran untuk kebutuhan sehari-hari, biaya listrik, tagihan air, biaya pendidikan, biaya transportasi, cicilan kendaraan, cicilan rumah dan lain sebagainya.
Kalau menemukan ada pengeluaran yang sebenarnya tidak terlalu penting maka di periode berikutnya tidak perlu mengalokasikan dana untuk hal tersebut. Dengan adanya catatan ini jadi bisa mengetahui penghasilan yang dimiliki digunakan untuk apa saja.
Baca juga : Rekomendasi Destinasi Liburan Ramah Keluarga Hemat Biaya
Membedakan Keinginan dan Kebutuhan
Kalau ingin keuangan lancar khususnya untuk pengeluaran maka perlu membedakan antara kebutuhan dan keinginan. Kalau sudah berumah tangga pastinya kebutuhan akan bertambah banyak seperti yang sudah disebutkan di atas tadi.
Kebutuhan yang harus dipenuhi bukan sebatas kebutuhan sandang dan pangan saja tapi ada kebutuhan lainnya yang tidak kalah penting yang harus dipenuhi. Contohnya adalah kebutuhan sekunder dan juga kebutuhan tersier.
Kebutuhan sekunder bisa berubah fasilitas-fasilitas hiburan dalam rumah, bisa berupa televisi atau koneksi WIFI. Kebutuhan ini juga sangat perlu untuk dipenuhi karena bisa membuat seseorang merasa senang dan tidak stres dikarenakan pekerjaan.
Selain itu, perlu juga memenuhi kebutuhan tersier seperti liburan bersama keluarga. Kalau semua kebutuhan sudah dipenuhi dan masih ada dana yang dimiliki barulah bisa digunakan untuk memenuhi keinginan.
Hindari Hutang
Keuangan rumah tangga bisa tertata rapi jika bisa menghindari hutang. Dalam hidup berumah tangga memang sulit untuk menghindari hutang karena sering muncul kebutuhan mendesak yang harus segera dipenuhi tapi dana yang dimiliki tidak mencukupi.
Agar kebutuhan terpenuhi maka jalan satu-satunya adalah mencari pinjaman dana ke orang lain atau ke perusahaan pembiayaan. Kalau sampai berhutang maka keuangan akan lebih sulit untuk diatur karena harus mengalokasikan dana untuk membayar hutang.
Jika memang terpaksa berhutang sebaiknya jangan meminjam dana di beberapa tempat sekaligus. Hal ini akan mempersulit membayar hutang karena masing-masing tempat pembiayaan mempunyai aturan tentang pembayaran hutang yang berbeda-beda sehingga sulit untuk merencanakan keuangan agar dapat menutup semua hutang tersebut. Agar keuangan tidak berantakan sebaiknya hutang di satu tempat saja atau bisa juga meminjam dana ke teman atau saudara.
Mengalokasikan Dana Darurat
Mengatur keuangan akan terasa lebih mudah kalau bisa mengalokasikan sejumlah dana untuk kebutuhan atau kondisi mendesak. Dana seperti ini harus dimiliki karena dalam menjalankan rumah tangga sering sekali muncul permasalahan di luar rencana yang mengharuskan pasangan untuk mengeluarkan sejumlah uang agar masalah selesai.
Contohnya mengalami kecelakaan, menderita penyakit atau mengalami PHK. Kalau mengalami kejadian seperti itu maka keuangan akan terganggu tapi kalau sudah punya dana darurat tidak akan bingung jika menghadapi kejadian tersebut.
Kalau ingin mempersiapkan dana darurat maka bisa mengambil dari penghasilan setiap bulan. Jumlah penghasilan yang harus disisihkan tergantung dari kemampuan finansial tapi biasanya berkisar antara 10% sampai 30% dari penghasilan total per bulan.
Kalau sudah mempersiapkan dana ini jangan sekali-kali menggunakan dana darurat untuk hal-hal yang di luar kebutuhan mendesak agar nantinya saat membutuhkan bisa langsung menggunakannya.
Mengalokasikan Dana Untuk Investasi dan Tabungan
Agar tidak mengalami masalah keuangan maka ada baiknya untuk menyisihkan sedikit dana untuk ditabung atau untuk investasi. Menabung sangat perlu untuk dilakukan karena uang tabungan bisa dimanfaatkan untuk hal-hal di luar prediksi atau bisa juga digunakan untuk membayar pendidikan anak di masa depan.
Kalau ingin menabung sebaiknya jangan menabung dalam jumlah yang besar sekaligus tapi tabunglah uang dalam jumlah kecil terlebih dahulu. Setelah terbiasa menabung barulah menaikkan jumlah uang tabungan sedikit demi sedikit.
Uang tabungan ini sebaiknya jangan diambil kalau memang keadaannya tidak terlalu mendesak. Investasi juga perlu dilakukan karena bisa membuat masa depan rumah tangga menjadi lebih cerah. Kalau ingin berinvestasi sebaiknya pilih instrumen investasi yang nilai jualnya selalu meningkat setiap tahun, contohnya adalah tanah dan bangunan.
Cara Mengatasi Masalah Keuangan Rumah Tangga
Masalah keuangan dalam rumah tangga bisa dirasakan siapa saja, baik itu pasangan yang sudah lama menikah maupun yang baru menikah. Kalau menghadapi masalah keuangan sebaiknya jangan panik karena setiap masalah pasti ada jalan keluarnya.
Agar menemukan solusi untuk masalah seperti ini maka perlu mengidentifikasi masalah dan mencari tahu penyebabnya terlebih dahulu. Dengan mengetahui sumber masalah maka solusi akan lebih cepat didapatkan.
Kalau ternyata solusinya adalah mendapatkan penghasilan yang lebih banyak maka bisa membuka bisnis agar penghasilan bertambah. Jika tidak memiliki modal untuk membuka bisnis maka bisa menagih hutang ke teman atau saudara. Dengan adanya pemasukan atau penghasilan tambahan maka permasalahan keuangan bisa cepat diselesaikan.